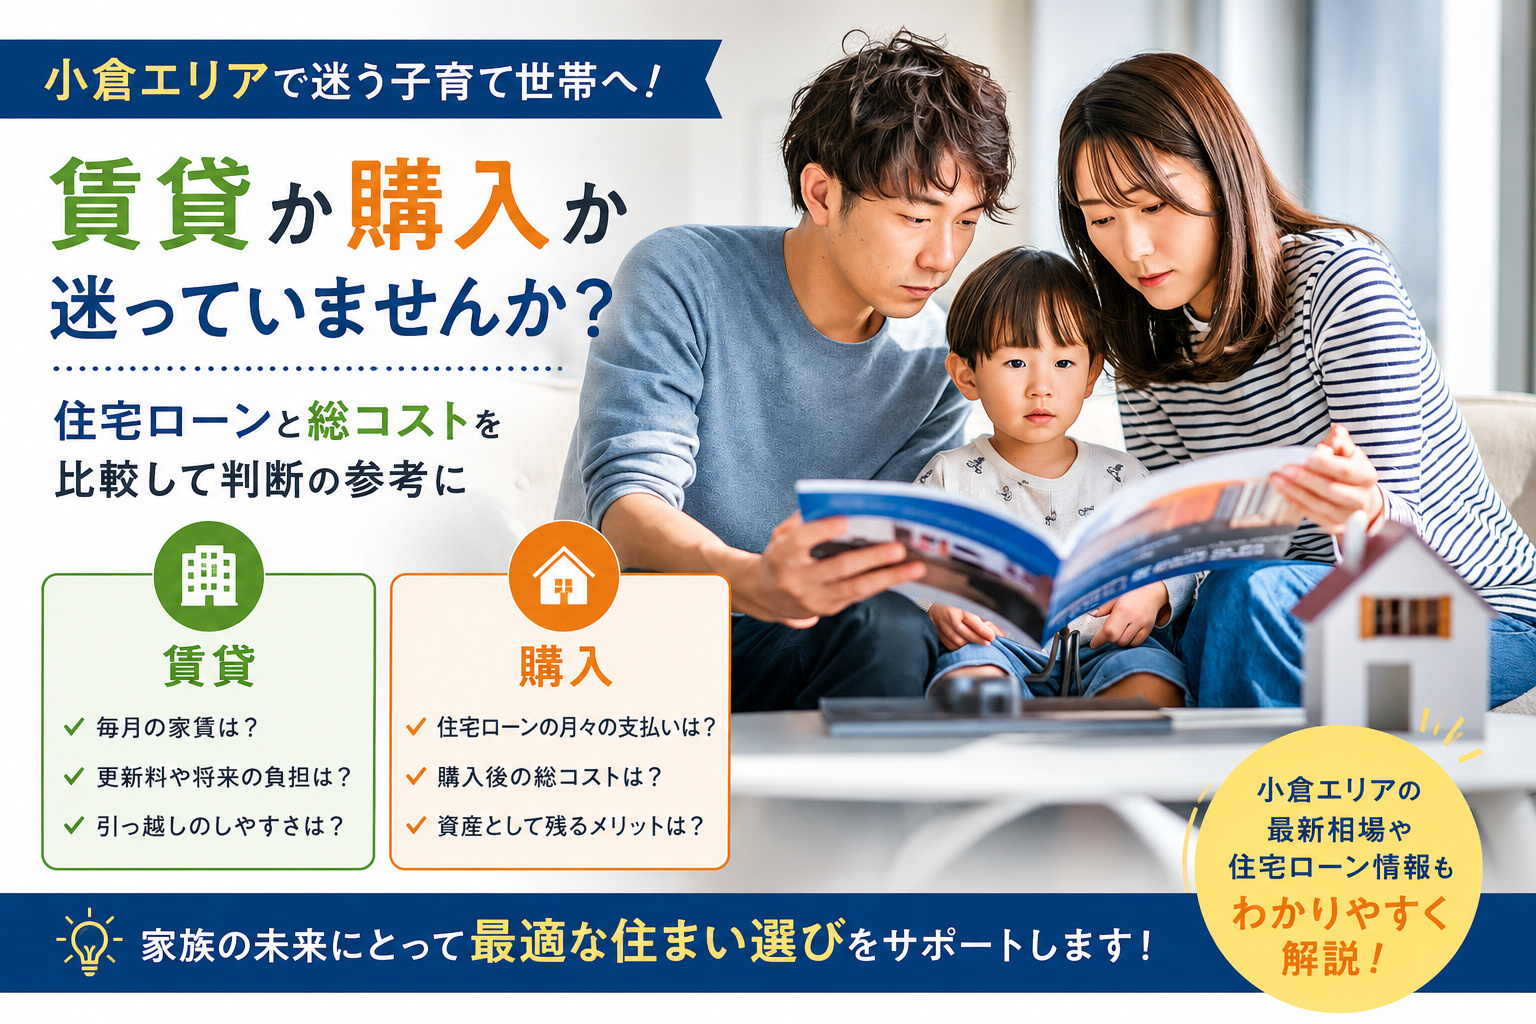
賃貸か購入か小倉エリアで迷う子育て世帯へ!住宅ローンと総コストを比較して判断の参考に
家賃を払い続けるくらいなら、そろそろ住宅ローンで購入した方が良いのではないか。
そう感じ始めた子育て世帯にとって、賃貸か購入かの判断は、家計だけでなく将来の暮らし方にも大きく影響します。
とくに小倉エリアは、子どもの成長や通学環境を考えると、住み替えのタイミングを慎重に見極めたい地域です。
そこで本記事では、現在の家賃と住宅ローン返済額の比較の仕方から、子育て世帯ならではの住まい選びの条件、公的な支援制度の活用方法まで順を追って整理します。
読み進めることで、自分たち家族にとって無理のない選択肢がどこにあるのかが、具体的にイメージできるようになるはずです。
迷いがちな賃貸か購入かの分かれ道を、一緒に整理していきましょう。
小倉エリアで子育て世帯が悩む「賃貸か購入か」
小倉エリアでは、家族向けの賃貸住宅として2LDKや3LDKの需要が高く、家賃相場はおおむね2LDKで6万円台後半から9万円前後、3LDKで8万円台から10万円前後が一つの目安になっています。
全国的に物価や人件費が上昇している影響もあり、賃料は緩やかに上昇傾向にあるとされています。
そのため、子育て世帯にとっては毎月の家賃を払い続けるよりも、同じ支出で住宅ローンを返済したほうが良いのではないかと感じやすい環境になっています。
まずは、現在の家賃水準と家計への負担感を冷静に整理することが大切です。
一方で、子育て世帯の住まい選びでは間取りや広さだけでなく、保育園や学校までの距離、医療機関の充実度、公園や買い物施設の近さ、地域の治安など、生活全体を支える条件が重要になります。
これらの条件は、賃貸でも購入でも共通して確認したい基本的なチェックポイントです。
具体的には、通園通学にかかる時間と負担、夜間や休日の急な受診先、日々の買い物にかかる移動時間などを、今と引越し後で比較する視点が役立ちます。
周辺環境の情報は、公的機関の統計や自治体の子育て支援情報なども参考にしながら、客観的に整理しておくことが望ましいです。
さらに、「賃貸か購入か」を検討するうえでは、家族としてどのくらいの期間を小倉エリアで過ごすのかという居住予定年数の考え方が欠かせません。
勤務先の異動の可能性や、子どもの進学、将来の転職や独立など、今後10年から20年程度のライフプランをおおまかに描いてみると判断しやすくなります。
同じ場所に長く暮らす見通しが立つほど、購入による住宅ローン返済と毎月の家賃を比較しやすくなり、逆に転居の可能性が高い場合は賃貸の柔軟性が大きな価値になります。
まずは家族の将来像を書き出し、「いつまで」「どこで」暮らしたいかを話し合うことが、最初の整理の一歩になります。
| 項目 | 賃貸・購入共通の確認ポイント | 子育て世帯ならではの視点 |
|---|---|---|
| 周辺環境 | 保育園学校までの距離 | 通園通学時間と安全性 |
| 生活利便性 | 買物施設医療機関の近さ | 夜間休日の受診しやすさ |
| 将来計画 | 居住予定年数の見通し | 転勤転職進学の可能性 |
賃貸を続ける場合のメリット・デメリットと総コスト
まず、賃貸住宅の大きな利点は、住み替えのしやすさです。
転勤や転職、子どもの進学に合わせて学区を変えたい場合でも、住宅ローンの残債や売却価格を気にせず引越しを検討しやすくなります。
また、入居時の初期費用は敷金・礼金・仲介手数料などでまとまった金額が必要になるものの、購入に比べれば頭金や諸費用の負担が小さく、貯蓄を手元に残しやすい点も特徴です。
このように、家計や働き方、子どもの成長に合わせて身軽に動けることが、子育て世帯にとっての賃貸の大きな安心材料になります。
一方で、長く賃貸に住み続ける場合は、家賃負担が一生続く点に注意が必要です。
国土交通省の住宅市場動向調査でも、民間賃貸住宅の世帯は家賃負担を大きな支出として意識していることが示されており、更新料や引越し費用を含めると住居費の総額はさらに増えます。
また、高齢期には収入が年金中心となる一方で、家賃は市場水準に連動するため、将来の家計が圧迫されるおそれもあります。
建物や設備の大規模な改善は借主の判断だけでは行いにくく、子どもの成長に合わせた間取り変更やリフォームの自由度が低いことも、賃貸特有のデメリットといえます。
賃貸を続けた場合の総コストを把握するには、「現在の家賃×年数」を基準に、更新料や引越し費用を加えて試算する方法が有効です。
たとえば、国の住宅・土地統計調査などの公的統計では、世帯属性や地域ごとの借家の平均家賃が公表されており、自分たちの家賃がどの程度の水準かを確認する手掛かりになります。
さらに、子どもが独立する時期や定年退職の予定時期などのライフイベントを想定し、それぞれの段階で必要な広さや家賃を見積もることで、生涯の住居費のイメージを具体化できます。
このような長期的な視点で賃貸コストを整理しておくと、住宅ローンで購入する場合との比較もしやすくなります。
| 項目 | 賃貸の特徴 | 子育て世帯への影響 |
|---|---|---|
| 住み替えやすさ | 転居手続きのみで対応 | 転勤・進学の変化に柔軟対応 |
| 初期費用 | 敷金礼金など比較的軽め | 貯蓄を教育費へ回しやすい |
| 長期コスト | 家賃支払いが生涯継続 | 老後も毎月の住居費負担 |
住宅ローンで購入する場合の安心感とリスクを比較
まず、住宅ローン返済額と現在の家賃を同じ条件で比べてみることが大切です。
一般的には、購入価格、金利、返済期間を入力して毎月返済額を試算し、今支払っている家賃と差額を見る方法が用いられます。
また、金利には返済が終わるまで利率が変わらない固定金利と、情勢に応じて利率が見直される変動金利があり、近年は長期金利の上昇に伴い全期間固定金利が高め、変動金利は比較的低めという状況が続いています。
そのため、小倉エリアで購入を検討する場合も、自分の家計に合った金利タイプと返済期間を慎重に選ぶことが重要になります。
次に、購入時に利用しやすい公的な支援制度を整理しておくと安心です。
代表的なものとして、一定の条件を満たす住宅ローンの年末残高に応じて所得税などが軽減される住宅ローン減税があります。
令和7年度税制改正では、子育て世帯などに対して借入限度額の上乗せ措置が講じられる方向性が示されており、条件を満たせば控除額が大きくなる可能性があります。
さらに、子育て世帯向けの補助金や税制優遇が組み合わさる場合もあるため、購入前に最新の制度内容と自分が利用できるかどうかを確認しておくことが大切です。
一方で、住宅ローンには安心感と同時に長期的なリスクも存在します。
変動金利型を選んだ場合、今後の金利上昇によって毎月返済額が増える可能性があり、日本では長期金利が上昇基調にあることから、将来の返済負担が重くなるリスクを無視することはできません。
また、子育て世帯では、教育費のピークと住宅ローン返済が重なる時期に、収入減や病気などが重なると家計への影響が大きくなります。
ただし、完済後は家賃のような継続的な住居費が大きく減るため、老後の住居費負担を軽くできるというメリットもあり、安心感とリスクの両面を家計全体の長期計画の中で比べておくことが重要です。
| 比較項目 | 安心感につながる要素 | 注意したいリスク |
|---|---|---|
| 毎月の支払い | 完済に向けた計画的返済 | 金利上昇時の返済増加 |
| 税制・制度 | 住宅ローン減税の活用 | 制度変更による控除縮小 |
| 長期の暮らし | 完済後の住居費軽減 | 収入減や教育費増加 |
小倉エリアの子育て世帯が後悔しない判断ステップ
まず「賃貸か購入か」を考える前提として、現在の家計状況を整理することが大切です。
具体的には、毎月の手取り収入、固定費、教育費、将来の貯蓄目標を書き出し、住居費に充てられる金額の上限を把握します。
あわせて、現在の貯蓄額から頭金や購入時の諸費用に充てられる金額を確認し、無理のない範囲で準備できる自己資金を見極めます。
さらに、勤務先の安定性や転勤の可能性、子どもの年齢と進学予定を一覧にし、少なくとも数年先までの生活の変化を見通しておくことが重要です。
次に、小倉エリアで住宅ローンを検討する場合は、返済負担率の目安を踏まえてシミュレーションすることが欠かせません。
民間金融機関では、年収に対する住宅ローンなどの年間返済額の割合である返済負担率をおおむね30〜35%程度までとしている例が多いとされていますが、家計の安定のためには手取り収入に対して20〜25%以内に抑えることが望ましいとする解説があります。
また、住宅ローンの借入可能額は年収の6〜7倍が一つの目安とされる一方で、無理のない水準は年収の5倍程度とされているため、金融機関のシミュレーションとともに、自分たちの生活費や教育費を踏まえた独自の試算を行うことが大切です。
このとき、固定金利か変動金利かによって返済額の安定性が変わるため、金利タイプごとの返済額の違いや将来の金利変動の影響も必ず確認しておきます。
最後に、賃貸を続ける場合と購入する場合のどちらを選んでも、将来の選択肢を広げる資金準備を進めておくことが、後悔を減らすうえで有効です。
賃貸を選ぶ場合は、住み替えや更新料、高齢期の家賃負担に備えて、別枠で長期の貯蓄や資産形成を行うと安心です。
購入を選ぶ場合は、繰上返済やリフォーム費用、固定資産税などに備えるための積立を行い、教育費が増える時期にも家計が大きく崩れないよう準備します。
また、公的統計や住宅・土地統計調査などのデータを参考にしつつ、金融機関や公的な相談窓口を活用して第三者の意見を取り入れることで、自分たちだけでは気付きにくいリスクや改善点を確認することができます。
| 確認したい項目 | 賃貸を選ぶ際の視点 | 購入を選ぶ際の視点 |
|---|---|---|
| 家計状況と貯蓄残高 | 家賃負担と将来貯蓄余力 | 頭金割合と返済余力 |
| 勤務先と転勤可能性 | 急な転居への柔軟性 | 長期居住の見通し |
| 子どもの年齢と進学 | 通園通学と住み替え時期 | 学区と環境の安定性 |
| 住宅ローン返済負担率 | 将来購入時の目安把握 | 手取り比20〜25%目標 |
まとめ
賃貸か購入かで迷う子育て世帯にとって、正解は家庭ごとのライフプランと家計状況によって異なります。
まずは「今の家賃を何年払い続けるか」「小倉エリアでどのくらいの期間暮らしたいか」を整理し、賃貸と住宅ローンの総コストを比較してみましょう。
そのうえで、教育費のピークや老後まで見据えた返済計画を立てることが大切です。
当社では、家計の見直しからローンシミュレーションまで無料で個別相談を承っています。
「うちの場合はいくらまで借りても安心か」を一緒に確認したい方は、ぜひお気軽にお問い合わせください。