共働き世帯の北九州市マンション購入予算の決め方は?年収別価格帯の目安を解説
共働きで家計を支えていると、賃貸のままで良いのか、それとも思い切ってマンション購入に踏み切るべきか、悩む場面が増えてきます。
特に北九州市で暮らしていると、エリアごとの価格差や生活コストも気になり、年収や貯蓄から自分たちに合った予算の決め方がわかりにくいものです。
しかし、いくつかの基本的な考え方を押さえておけば、共働き世帯でも無理のない価格帯を見極めることができます。
このページでは、世帯年収と住宅ローンの関係、返済負担率の目安、頭金や返済期間による予算調整のコツなどを、北九州市の家計事情もふまえてわかりやすく解説します。
自分たちの生活を大切にしながら、安心してマンション購入を検討したい方は、ぜひ最後まで読み進めてみてください。
共働き世帯が北九州市でマンション購入を考える前に
まずは、自分たちの家計状況を客観的に把握することが大切です。
北九州市では、課税対象所得を基にした平均所得がおおむね350万円前後とされており、共働き世帯の場合は、この水準に配偶者の収入が上乗せされる形になります。
ただし、平均値だけでなく、自分たちの世帯年収、手取り額、ボーナスの有無、勤続年数や雇用形態なども合わせて確認することで、実際に無理なく住居費に充てられる金額のイメージがつかみやすくなります。
この整理ができていないと、後の予算検討や住宅ローン選びが感覚任せになってしまうため、最初の段階で丁寧に見直しておくことが重要です。
次に、マンション購入に充てる予算だけを単独で考えるのではなく、教育費や老後資金など、他のライフイベントに必要なお金とのバランスを見ることが欠かせません。
特に子育て期の共働き世帯では、保育料や習い事、進学に伴う費用が集中しやすく、住居費を優先し過ぎると教育面での選択肢が狭まるおそれがあります。
また、将来の退職後を見据えた老後資金についても、現役期から定期的な貯蓄や資産形成の枠を確保しておかないと、住宅ローン完済後に家計が不安定になる可能性があります。
このように、マンション購入費用はあくまで家計全体の一部として位置付け、長期的な家計収支の中で無理のない範囲を探ることが大切です。
さらに、共働き世帯では、世帯年収が高く見えやすい分、「この収入なら多少高めの価格帯でも大丈夫だろう」と考えてしまう収入過信に注意が必要です。
実際には、育児や介護、転職、勤務先の業績などによって、一時的または継続的な収入減が生じることは珍しくありません。
そのため、住宅ローンの返済計画を立てる際には、世帯年収を前提にするだけでなく、「片方の収入が減っても、一定期間は家計が回るかどうか」という視点を持つことが重要になります。
こうした考え方を取り入れることで、マンション購入後も、家計に過度な負担をかけずに安定した暮らしを続けやすくなります。
| 確認すべき項目 | 主な内容 | 注意したい点 |
|---|---|---|
| 現在の世帯年収 | 手取り額と賞与の把握 | 一時的収入を過大評価しない |
| 将来の支出予定 | 教育費や老後資金の見通し | 住居費に偏り過ぎない |
| 収入減のリスク | 休職や転職の可能性整理 | 片働き時の返済余力確認 |
年収から考える、マンション購入予算と価格帯の目安
共働き世帯がマンション購入の予算を考える際には、まず世帯年収に対してどの程度の住宅ローンを組むかを整理することが大切です。
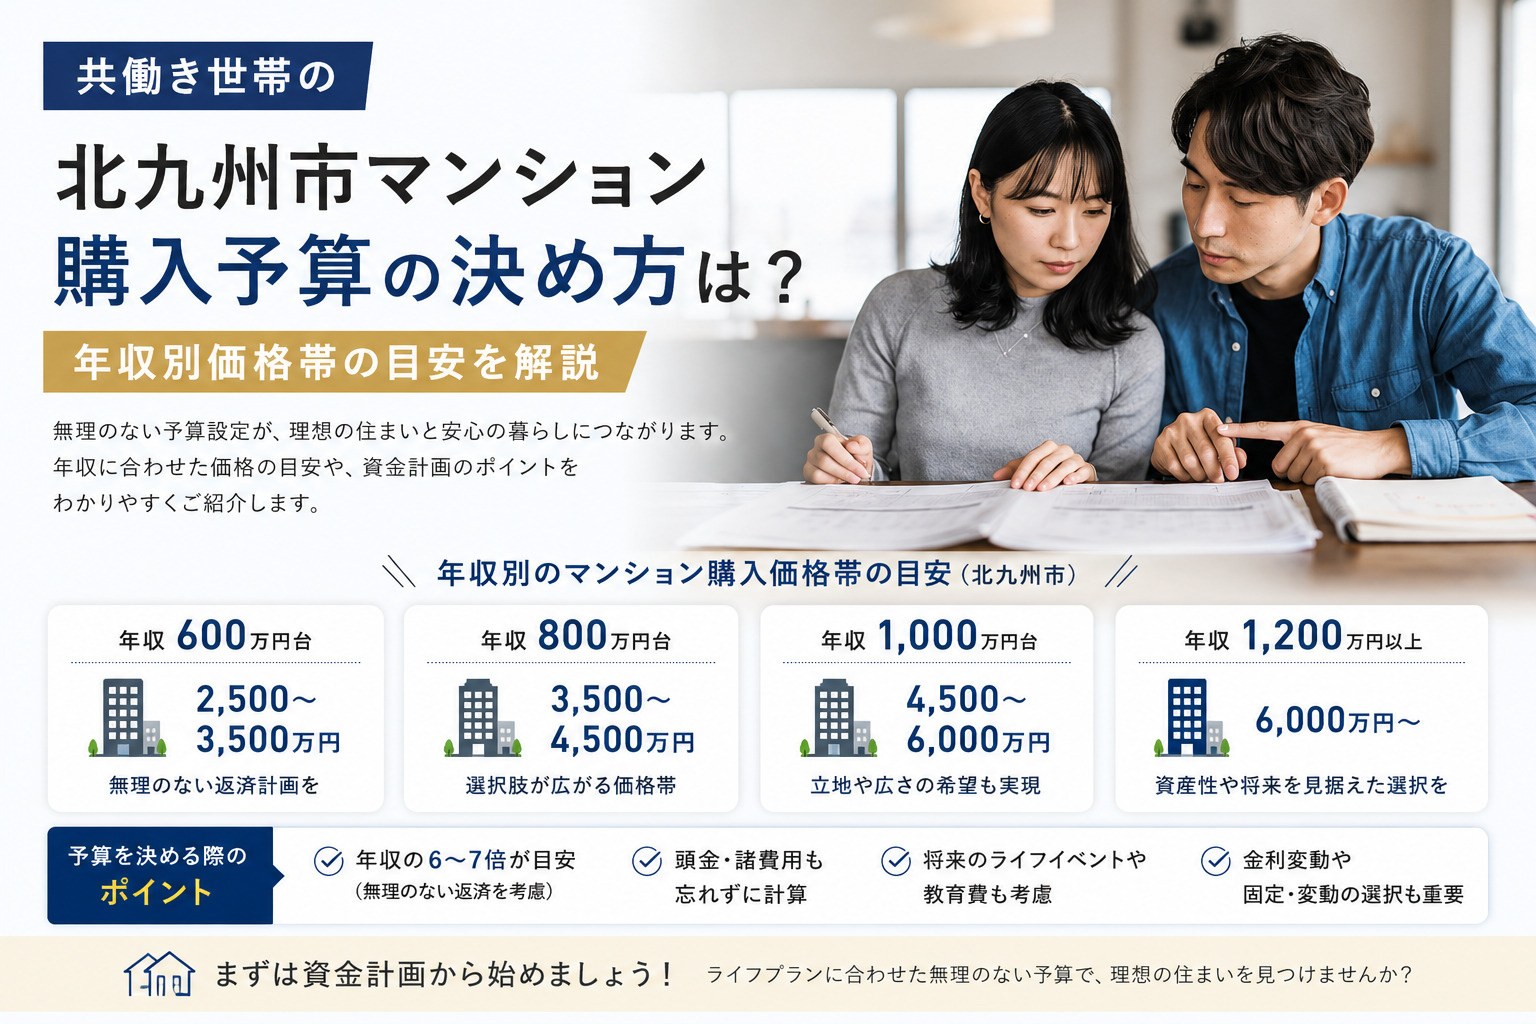
金融機関の目安として、住宅購入価格は年収のおおよそ5~7倍、住宅ローン借入額はその範囲に収まる水準が一般的とされています。
ただし、年収倍率が高くなるほど返済期間が長期化し、金利上昇時の負担も大きくなります。
そのため、共働きであっても、将来の変化を見据えて慎重に倍率を設定することが重要です。
次に検討したいのが、返済負担率という考え方です。
返済負担率とは、住宅ローンを含む年間返済額が年収に占める割合のことで、おおむね20~25%程度に抑えると無理のない水準とする傾向があります。
たとえば世帯年収が600万円の場合、年間返済額の目安は120万~150万円、毎月では10万~12万5,000円前後が一つの基準となります。
毎月の返済額は、年収と他のローン、教育費などを踏まえて、ゆとりを持って設定することが欠かせません。
さらに、世帯年収別におおよその購入可能価格帯を把握しておくと、自分たちに合った物件イメージがつかみやすくなります。
一般に、年収倍率5~7倍、返済負担率20~25%程度を前提とすると、年収帯ごとにおおまかなマンション価格帯の目安を整理できます。
北九州市は全国的に見ると物価水準や地価が比較的落ち着いているため、同じ年収でも購入できる住戸の広さや立地の選択肢が比較的確保しやすい地域といえます。
このように、年収倍率と返済負担率の両面から価格帯を確認し、無理のない範囲で予算を設定することが大切です。
| 世帯年収の目安 | 想定年収倍率 | 購入価格帯の目安 |
|---|---|---|
| 年収400万円前後 | 約5~6倍 | 約2,000万~2,400万円 |
| 年収600万円前後 | 約5~7倍 | 約3,000万~4,200万円 |
| 年収800万円前後 | 約5~7倍 | 約4,000万~5,600万円 |
北九州市の家計事情から見る、無理なく返せる住宅ローン設定
北九州市では、市民全体の平均所得は全国平均と比べてやや低めとされており、令和最新の統計でも給与水準は全国水準を下回る傾向が確認されています。
その一方で、共働き世帯が増えていることから、世帯全体の手取り額には一定のゆとりが生まれているケースも少なくありません。
こうした地域の所得水準や、共働きによる世帯年収の底上げをふまえると、住宅ローンは年収に対する年間返済額の割合である「返済負担率」をおおむね20%前後、最大でも25%程度に抑えることが、無理のない水準といえます。
借入可能額いっぱいまでではなく、この返済負担率の範囲に収まる金額を上限としてローンを組むことが大切です。
また、共働き世帯では、現在の世帯年収を前提に考えすぎないことが重要です。
育児や介護による一時的な離職や育児休業、転職に伴う収入減、病気など、どちらか一方の収入が減少する可能性は決して珍しいことではありません。
そのため、住宅ローンの予算を検討する際は、「片働きになっても返済負担率が25%以内に収まるか」「ボーナスに頼らず毎月の返済だけで家計が成り立つか」という視点で試算しておくと安心です。
こうした余裕を見込んだうえで借入額を抑えることで、将来のライフイベントが重なった場合でも家計が破綻しにくくなります。
さらに、無理なく返せるかどうかを判断する際には、住宅ローンの元利返済額だけでなく、マンション特有の管理費や修繕積立金、駐車場代などを含めた「住居関連の固定費」を合計して考える必要があります。
総務省などの家計調査では、住居費は消費支出全体の約2割前後が一つの目安とされており、これを大きく超えると他の生活費や教育費、貯蓄にしわ寄せが出やすくなります。
したがって、毎月の家計簿をもとに、現在の家賃と比較しながら、住宅ローン・管理費・修繕積立金・駐車場代を合計した金額が手取り収入のどの程度を占めるかを確認しておくことが重要です。
この住居費割合を意識しておくことで、将来の家計負担を見通しながら無理のないローン設定がしやすくなります。
| 確認したい項目 | 無理のない目安 | 見直しのポイント |
|---|---|---|
| 返済負担率 | 20%前後まで | 最大でも25%以内 |
| 住居費割合 | 消費支出の2割程度 | 3割超なら要注意 |
| 収入変動への備え | 片働きでも返済可能 | ボーナス返済に依存しない |
頭金・返済期間・金利タイプ別に見る予算調整のコツ
まず、頭金は住宅ローンの借入額を抑え、毎月返済額と総返済額の負担を軽くする役割があります。
一般に購入価格の約2割を目安とする考え方が広く用いられており、自己資金を多く入れるほど借入額と利息負担は小さくなります。
一方で、貯蓄をすべて頭金に回してしまうと、病気や転職など予期せぬ出費に対応しづらくなります。
そのため、生活防衛資金を残しつつ、頭金と購入可能価格帯のバランスを取ることが大切です。
次に、返済期間は毎月返済額と総返済額の両方に大きな影響を与えます。
期間を長く設定すると毎月返済額は抑えられますが、支払う利息は増えやすくなります。
反対に、25年など比較的短い期間を選ぶと総返済額を抑えやすい一方で、毎月返済額は重くなります。
共働き世帯の場合は、現在の収入だけでなく、定年までの勤続年数や教育費のピーク時期も踏まえて、無理のない期間を選ぶことが重要です。
さらに、金利タイプの選び方も予算の決め方に直結します。
固定金利型は返済額が一定で、金利上昇局面でも返済計画を立てやすい半面、当初の金利水準は変動金利型より高めになる傾向があります。
一方、変動金利型は当初金利が低く毎月返済額を抑えやすい代わりに、将来の金利上昇によって返済額が増える可能性があります。
そのため、共働き世帯では、金利上昇があっても家計が耐えられるかを試算し、固定と変動を組み合わせるなど、複数のシミュレーションを比較して検討することが求められます。
| 項目 | 特徴 | 予算調整のポイント |
|---|---|---|
| 頭金の割合 | 借入額と利息を圧縮 | 生活費半年分は現金確保 |
| 返済期間の長短 | 毎月返済額と総利息に影響 | 教育費ピークと退職時期を考慮 |
| 金利タイプ | 返済額の変動リスク | 金利上昇時も耐えられる設定 |
まとめ
共働き世帯が北九州市でマンション購入を検討する際は、まず現在の世帯年収や支出を整理し、「無理なく払える毎月返済額」を明確にすることが出発点です。
そのうえで、年収倍率や返済負担率、頭金、返済期間、金利タイプを総合的に考えることで、自分たちに合った予算と価格帯が見えやすくなります。
当社では、家計の洗い出しからローンシミュレーション、将来のライフプランまで一緒に確認しながら予算決めをお手伝いしています。
数字が苦手な方や、何から相談してよいか分からない方も大歓迎です。
まずはお気軽にお問い合わせいただき、安心して検討できるマンション購入の第一歩を踏み出しましょう。